蚂蚁股权疑云与春华资本诉讼 一场关于信任、估值与退出机制的资本博弈
一则“投资人起诉春华资本、平安信托”的消息在金融圈引发广泛关注,案件核心直指蚂蚁金服(现蚂蚁集团)股权交易中是否涉嫌“贱卖”及由此引发的投资亏损争议。这起纠纷不仅关乎个案得失,更折射出私募股权投资中估值不透明、退出机制失灵与受托责任边界等深层问题。
事件回溯:一笔争议中的蚂蚁股权交易
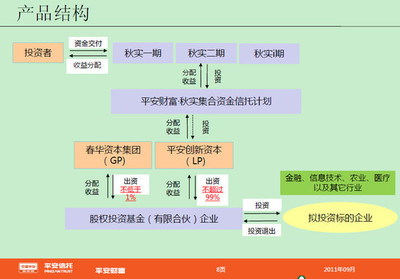
据多家媒体报道,部分投资人通过春华资本旗下基金参与了对蚂蚁集团(原蚂蚁金服)的投资,相关资金通道涉及平安信托。2018年蚂蚁集团C轮融资时估值约1500亿美元,而2020年上市暂缓后,其估值在私募市场出现大幅波动,部分交易估值一度跌至不足当时的四成。投资人的核心主张是:春华资本作为管理人,在蚂蚁股权后续处置过程中,未能勤勉尽责,以明显低于合理价值的价格转让了所持股权,导致投资人蒙受重大损失,平安信托作为通道方亦难辞其咎。
目前,案件已进入司法程序,春华资本方面对“贱卖”指控予以否认,强调相关交易符合合同约定与市场行情,决策程序合规。平安信托则表示将依法配合调查,维护各方合法权益。
争议焦点一:“贱卖”如何界定?估值技术成关键
股权投资纠纷中,“贱卖”指控的核心在于交易定价是否公允。一级市场缺乏连续报价,估值本身带有较强主观性。2018年蚂蚁C轮投后估值1500亿美元,建立在高速增长与IPO预期之上;2020年上市暂缓后,监管环境剧变,反垄断、金融监管新规密集出台,蚂蚁估值遭到重估。此时若发生股权转让,定价基准应按出售时的风险状况重估,而非锚定历史高点。
但从投资人视角,他们当初支付了对价、承担了风险,理应享有资产处置的知情权与合理收益。若管理人未充分透露转让背景、竞购情况,亦未给予投资人异议或赎回选择,确实可能构成受托义务瑕疵。争议背后,是估值方法论与信息披露标准的交锋。
争议焦点二:受托责任的边界,谁为决策买单?
私募基金管理人对投资者负有忠实与勤勉义务。春华资本作为专业管理机构,有权在投资策略和退出时机上自主判断,但若存在关联交易、利益输送或明显偏离受托人应尽注意义务的行为,则需承担责任。目前司法实践强调“程序合规”,即管理人若依据基金合同、履行内部决策、聘请第三方评估且无利益冲突,通常较难事后被追责;但如果决策依据本身难以服众,法院可能适用商业判断规则的例外,对懈怠行为予以追究。
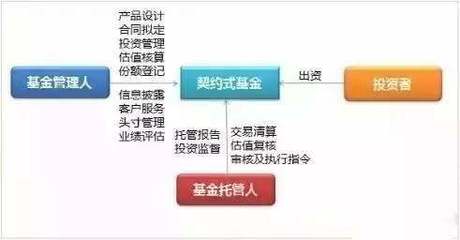
平安信托的角色则取决于其是单纯的通道方,还是同时承担了主动管理职责。若仅为事务管理类信托,过错认定相对困难;但若存在推荐、尽调等介入,则需另行评价。
对投资市场的启示:如何在波折中进取?
此案给各方敲响警钟:对于投资者,须清醒认识股权私募的高风险与非流动性特点,切忌基于上市预期盲目追高,审阅合同时务明察退出条款和管理权限;对于管理机构,估值下行时如何公平对待投资人、保障处置透明,是避免诉讼的根本之道;对于监管与法律,呼唤更明细的私募估值传导机制与受托处罚标准。
正义需要彰显,商业风险不值得宽宥一切,但合格投资者理念真正发扬光大之日,也许正是理性繁荣可期之时。我们期待法院公正还原利润此件的清晰图景。
如若转载,请注明出处:http://www.ahk-trust.com/product/43.html
更新时间:2026-09-19 14:46:59